2024年上海赫惟贸易有限公司电子产品与日用百货采购价格走势分析
2024年,消费电子与日用百货的采购价格呈现出罕见的“冰火两重天”格局。作为深耕供应链多年的**上海赫惟贸易有限公司**,我们在三季度末的采购台账中捕捉到一组关键数据:主流TWS耳机模组价格同比下降11%,而纯棉家居服面料成本却逆势上涨8%。这种分化并非偶然,而是全球产能再配置与国内消费分级双重作用下的必然结果。
一、电子产品经销:芯片库存出清与终端价格“钝刀割肉”
年初以来,存储芯片与被动元件的现货价经历了长达六个月的阴跌。以我们**电子产品经销**业务线为例,某国产32位MCU的采购单价从2.1元/pcs滑落至1.7元/pcs,跌幅接近19%。这背后是2022-2023年扩产潮的集中释放,叠加下游智能家居、电动工具厂商的主动去库存。不过,值得警惕的是,8位MCU与特定型号的电源管理IC已出现交期拉长迹象,部分原厂开始削减低价订单,暗示价格底部可能正在构筑。
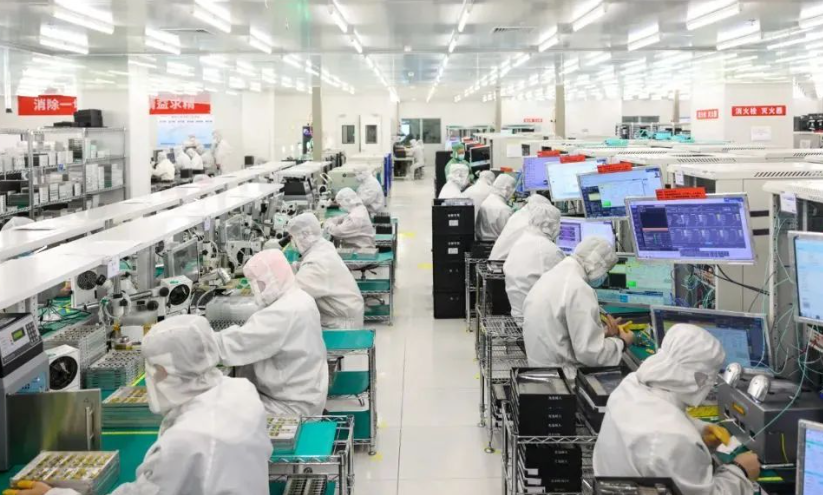
技术解析:BOM成本重构中的替代窗口
对于采购方而言,当前最大的机会在于国产化替代与方案降级。以我们代理的一款Type-C快充协议芯片为例,原方案采用国际大厂料号,单价0.9美元;而经过验证的国产平替料号仅需0.45美元,且电气参数满足90%的应用场景。我们的工程师团队在六月完成了三套BOM的重新选型,仅此一项就为某个**线上电商供货**客户的项目节省了约14.7万元的物料成本。但要注意,替代并非无风险,ESD防护等级和温漂系数是必须复核的硬指标。
二、日用百货销售:原材料传导与消费降级下的“隐形涨价”
与电子料的“跌跌不休”相反,日用百货板块的涨价更为隐蔽。石油衍生品(如PP、ABS塑料)价格在二季度末止跌反弹,叠加国内部分省份的限电政策,导致注塑类制品(收纳箱、厨房置物架)出厂价上调了4%-6%。更关键的是物流成本的刚性化——非标准件体积重计费规则调整后,单件配送成本上升约0.3-0.5元。这让低客单价的百货商品利润空间被急剧压缩。
我们注意到,行业内部分中小贸易商开始采用“减量保价”策略,即将常规容量从1L降至0.85L,同时保持外观体积不变。但**上海赫惟贸易有限公司**坚持不做虚假容量标注,而是通过优化包装结构(如采用薄壁注塑工艺)来抵消成本压力。这种工艺调整虽然前期模具投入较高,但长期看能维持客户信任度。
三、服饰鞋帽批发与纺织品贸易:原料“跷跷板”效应
纺织原料端的走势与电子料形成鲜明对比。受新疆棉禁令升级及海外订单向东南亚转移影响,国内高支纱价格持续高位运行。我们的**服饰鞋帽批发**部门在8月份采购的40支精梳棉纱,价格同比上涨6.2%,但定制款帆布鞋的出厂价却因橡胶助剂价格走低而基本持平。这要求我们在纺织品贸易中必须采取“短单快反”模式——将面料锁价周期从90天缩短至45天,用频率换确定性。
- 电子料策略:关注原厂减产公告,对通用料采用“小批量多批次”采购,避免库存减值。
- 百货策略:优先选择可降解但成本更低的改性PET材料,同时与物流方协商重泡比临界值。
- 纺织策略:锁定50%的季度用量,剩余部分采用点价模式,利用期货工具对冲。
站在2024年Q4的节点回看,采购价格的走势不再是简单的涨跌线性关系,而是演变为品类分化、时间错位、区域重构的三维博弈。对于下游客户,我们给出的建议是:不要紧盯单一品类的绝对价格,而应关注综合持有成本(含仓储、资金占用、不良率)。例如,虽然某款电子元器件单价看似便宜5%,但如果其批次一致性差导致产线直通率下降2%,实际综合成本反而更高。
作为一家同时覆盖**电子产品经销、日用百货销售、服饰鞋帽批发及线上电商供货**的综合贸易服务商,上海赫惟贸易有限公司在价格波动中更看重供应链的弹性设计。我们已在华东仓试点“动态安全库存算法”,根据价格波动率自动调整补货阈值。未来半年,预计电子料将出现结构性反弹(特别是车规级产品),而日用百货的涨价潮可能延续至春节前。采购决策需要前置,而非跟随。